Bajaron las tasas hipotecarias en México 2026: ¿es el momento de comprar?
Si llevas meses viendo anuncios de “departamento en venta” o “casa en venta” y aplazando la decisión porque las tasas te parecían muy altas, este es un buen momento para volver a hacer cuentas. En 2026, Banxico ha seguido bajando su tasa de referencia, y eso, tarde o temprano, se refleja en el costo de los créditos hipotecarios que ofrecen los bancos. Pero antes de que salgas corriendo a firmar, vale la pena entender qué está pasando realmente y qué debes revisar antes de comprometerte con una hipoteca a 15 o 20 años.
¿Qué pasó con la tasa de Banxico en 2026?
En mayo de 2026, la Junta de Gobierno del Banco de México (Banxico) recortó la tasa de interés de referencia en 25 puntos base, hasta ubicarla en 6.50%, y anunció el fin de un ciclo de recortes que había comenzado en marzo de 2024, cuando la tasa estaba en 11.25%. Es decir, en poco más de dos años la tasa de referencia bajó de forma acumulada varios puntos porcentuales. Esto no significa que tu hipoteca vaya a costar automáticamente menos de la noche a la mañana, pero sí marca una tendencia: el dinero se ha ido abaratando poco a poco, y los bancos comerciales suelen ajustar sus tasas hipotecarias con esa referencia como punto de partida.
¿Cómo se traduce esto en tu crédito hipotecario?
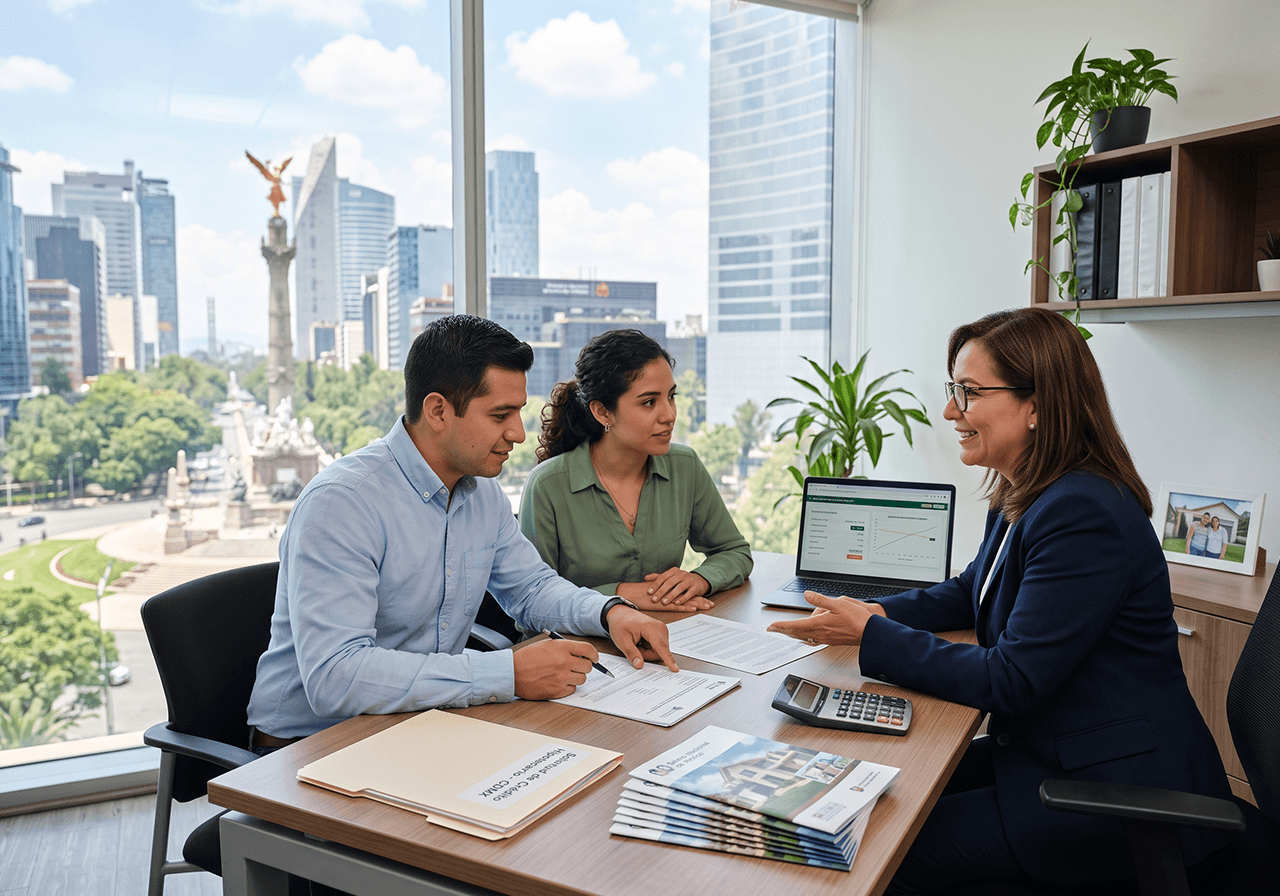
Cuando baja la tasa de Banxico, los bancos tienen más margen para ofrecer tasas hipotecarias más competitivas, sobre todo en créditos a tasa fija, que son los que más se usan para comprar casa en venta o departamento en venta en México. No todos los bancos se mueven al mismo tiempo ni en la misma proporción, así que no esperes que todas las instituciones bajen igual. Lo que sí puedes esperar es que, en un entorno de tasas a la baja, sea un buen momento para comparar ofertas entre distintos bancos, porque la diferencia entre una tasa y otra, sostenida durante 15 o 20 años, termina siendo mucho dinero. Si ya tienes una hipoteca vigente, este también es un buen momento para preguntar por una reestructura o portabilidad, sobre todo si la contrataste cuando las tasas estaban en su punto más alto.
CAT: el número que de verdad deberías comparar
Aquí es donde mucha gente se pierde: la tasa de interés que anuncia un banco no es lo único que importa. El Costo Anual Total, conocido como CAT, es el indicador que incluye la tasa de interés más comisiones, seguros y otros cargos asociados al crédito. Dos hipotecas con la misma tasa de interés pueden tener un CAT distinto, y eso cambia por completo cuánto terminas pagando en realidad. Cuando compares opciones para tu departamento en venta o casa en venta, pide siempre el CAT de cada oferta, no solo la tasa. Si el ciclo de bajas de Banxico continúa presionando hacia abajo el costo del crédito, es probable que también veas ajustes en el CAT de varios productos hipotecarios, pero eso depende de cada institución y de tu perfil crediticio, así que revisarlo caso por caso sigue siendo indispensable.
¿Es momento de buscar departamento en venta o casa en venta?
De acuerdo con Monopolio, cuando las condiciones de crédito mejoran, suele aumentar el interés de la gente que buscaba departamento en venta o casa en venta y que había pausado su decisión esperando mejores tasas. Esto no quiere decir que debas apurarte solo porque “está de moda comprar”; significa que vale la pena retomar la búsqueda con calma, comparar zonas, tipos de propiedad y esquemas de crédito, y ver si tu situación personal —ingresos, ahorro para el enganche, estabilidad laboral— ya está lista para dar el paso. Un entorno de tasas más bajas ayuda a que el pago mensual sea más manejable, pero la decisión de comprar sigue dependiendo de tus propias finanzas, no solo de lo que haga el banco central.
Antes de firmar: lo que sí debes revisar
Más allá de la tasa y el CAT, hay otros puntos que conviene checar con calma antes de comprometerte con un crédito hipotecario. Pregunta si la tasa es fija o variable durante toda la vigencia del crédito, cuánto necesitas de enganche, qué seguros son obligatorios y cuáles opcionales, y si existen penalizaciones por pagos anticipados. También conviene simular el crédito con distintos plazos: a veces un plazo más corto implica una mensualidad más alta pero un CAT total más bajo, mientras que un plazo largo baja la mensualidad pero incrementa el costo total del financiamiento. Ninguna de estas decisiones se toma solo viendo la tasa que anuncia el banco en su publicidad.
Entonces, ¿conviene comprar ahora?
La respuesta honesta es: depende de tu situación, pero el contexto ayuda. Tener una tendencia de tasas a la baja, como la que ha mostrado Banxico durante 2026, es una condición favorable para quienes buscan financiar un departamento en venta o casa en venta, porque abre la puerta a mejores condiciones de crédito de las que había hace un par de años. Lo importante es que compares, que pidas el CAT completo de cada opción y que tomes la decisión con base en tu propia capacidad de pago, no solo en la coyuntura del momento.
Si ya tienes claro que quieres avanzar, el siguiente paso es ver opciones reales. En Monopolio puedes explorar departamentos en venta y casas en venta en distintas zonas, con información verificada para que compares con calma y encuentres la que mejor se ajuste a tu presupuesto y a las condiciones de crédito actuales. Date una vuelta por el catálogo de Monopolio y empieza a construir tu decisión con datos reales, no solo con expectativas.