Checklist de documentos para pedir un crédito hipotecario en México
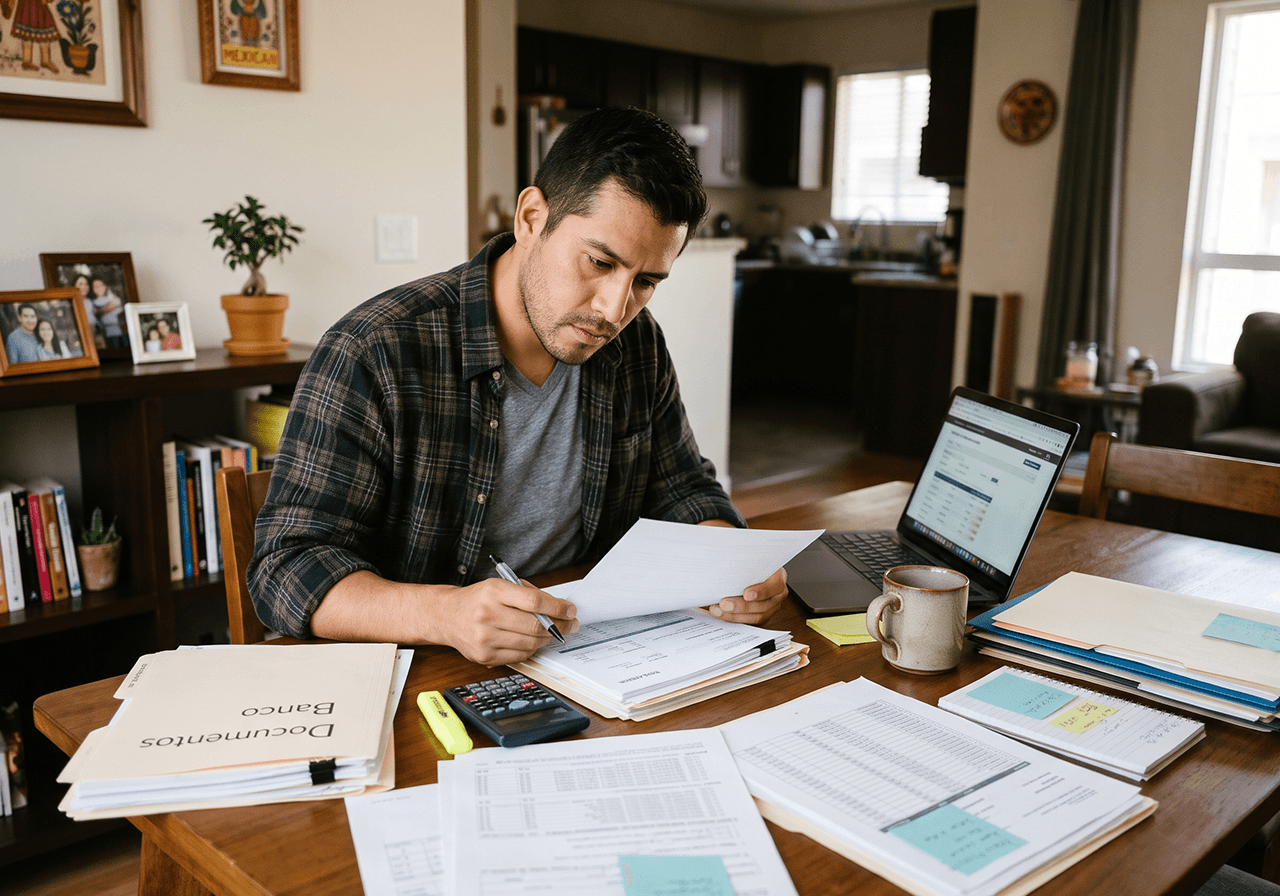
Pedir un crédito hipotecario puede sentirse como un trámite eterno, pero buena parte de la espera depende de algo que sí controlas: llegar con tus documentos completos y en orden. Cuando el banco recibe un expediente incompleto, la solicitud se detiene, te piden papeles extra y el proceso se alarga justo cuando ya encontraste la casa que quieres.
Esta checklist te ayuda a preparar todo antes de sentarte con un asesor. No sustituye la lista oficial de cada banco, porque cada institución tiene sus propios requisitos, pero sí cubre lo que normalmente te van a pedir y lo que conviene revisar con calma.
Antes de juntar papeles: revisa si estás listo
El expediente es solo una parte. Antes de pedir documentos, vale la pena hacerte algunas preguntas honestas sobre tu situación financiera. Si todavía no lo tienes claro, este artículo sobre cómo saber si calificas para un crédito hipotecario te da un buen punto de partida.
- Tu historial crediticio: puedes solicitar tu reporte de crédito especial ante una sociedad de información crediticia. La ley te permite obtenerlo sin costo una vez cada doce meses, así que úsalo para detectar errores o deudas olvidadas antes de que las vea el banco.
- Tu capacidad de pago: suma lo que ya pagas cada mes en tarjetas, préstamos personales o créditos de auto. Si una parte grande de tu ingreso ya está comprometida, el banco lo notará.
- Tu ahorro disponible: además del enganche, una compra implica gastos de escrituración, avalúo y comisiones. Tener un colchón evita que el trámite se caiga al final.
- Tu estabilidad laboral: los bancos suelen valorar que tengas cierta antigüedad en tu empleo o en tu actividad. Si acabas de cambiar de trabajo, pregunta cómo lo considera la institución.
Checklist de documentos personales
Estos son los documentos básicos que casi cualquier banco te va a pedir para identificarte. Parecen obvios, pero son los que más fallan por detalles como una vigencia vencida o un domicilio que no coincide.
- Identificación oficial vigente: credencial para votar o pasaporte. Revisa que no esté por vencer durante el trámite.
- CURP: la puedes descargar en línea desde el portal del gobierno federal.
- Comprobante de domicilio reciente: recibo de luz, agua, teléfono o predial. Fíjate que la dirección esté completa y legible.
- Acta de nacimiento: algunos bancos la solicitan, sobre todo si hay cotitulares.
- Acta de matrimonio, si estás casado. El régimen matrimonial importa, porque puede definir si tu pareja debe firmar o participar en el crédito.
- Solicitud de crédito del banco, llenada y firmada. Suele incluir la autorización para consultar tu historial crediticio.
Un consejo práctico: escanea todo en buena calidad y guárdalo en una sola carpeta digital. Muchos bancos ya reciben documentos en línea, y si un asesor te pide algo de nuevo, lo tendrás a la mano en minutos.
Comprobantes de ingresos según cómo ganas tu dinero
Aquí es donde cambian más los requisitos, porque el banco necesita entender de dónde viene tu dinero y qué tan estable es. La regla general es sencilla: tus ingresos deben poder comprobarse con documentos formales.
Si eres asalariado
- Recibos de nómina recientes, normalmente los de los últimos meses que indique el banco.
- Estados de cuenta donde se vea el depósito de tu sueldo.
- En algunos casos, una constancia laboral que indique puesto, antigüedad e ingreso.
Si eres independiente o tienes negocio propio
- Declaraciones anuales de impuestos y, en su caso, declaraciones mensuales.
- Estados de cuenta de varios meses que reflejen tus ingresos de forma constante.
- Tu Constancia de Situación Fiscal, que puedes descargar desde el portal del SAT.
Si combinas sueldo con ingresos por honorarios o rentas, pregunta si el banco puede sumar ambos. Algunas instituciones lo permiten y otras solo consideran una fuente. Comparar opciones aquí hace una diferencia real, y por eso conviene leer con qué banco conviene sacar un crédito hipotecario antes de decidir.
Documentos de la propiedad que vas a comprar
Una vez que el banco te da una preautorización, el foco pasa a la vivienda. El banco necesita asegurarse de que la propiedad existe, está en orden y vale lo suficiente para respaldar el préstamo. Normalmente se pide:
- Escritura o título de propiedad del vendedor, con datos de inscripción en el registro público.
- Boletas de predial y agua al corriente, para confirmar que no hay adeudos.
- Identificación del vendedor y, si está casado, información sobre su régimen matrimonial.
- En departamentos, constancia de no adeudo de cuotas de mantenimiento.
- El avalúo, que normalmente gestiona una unidad de valuación autorizada a través del banco.
Si todavía estás buscando, ayuda mucho elegir desde el inicio inmuebles con documentación clara. Puedes explorar casas en venta en Monopolio y, cuando una te guste, pedirle al vendedor o al asesor una copia de la escritura antes de avanzar.
Errores comunes que retrasan la aprobación
Muchas solicitudes no se rechazan, simplemente se atoran. Estos son los tropiezos que más se repiten y que puedes evitar con un poco de previsión:
- Datos que no coinciden entre tu identificación, tu comprobante de domicilio y tu solicitud. Un nombre escrito distinto puede generar dudas.
- Movimientos inusuales en tus estados de cuenta, como depósitos grandes sin explicación. Si recibiste un apoyo familiar para el enganche, ten a la mano cómo justificarlo.
- Abrir nuevas deudas durante el trámite. Sacar una tarjeta o financiar un auto mientras esperas la aprobación cambia tu perfil.
- Documentos vencidos o con poca vigencia, sobre todo comprobantes de domicilio y recibos de nómina antiguos.
- Elegir una propiedad con papeles irregulares, como una escritura sin inscribir, un intestado pendiente o adeudos de predial.
Ninguno de estos errores es grave por sí solo, pero juntos pueden costarte semanas. Revisar tu expediente una vez más antes de entregarlo suele ahorrarte varias idas y vueltas.
Cómo comparar ofertas y proteger tu decisión
Con el expediente listo, puedes pedir cotizaciones en más de un banco sin empezar de cero cada vez. Al comparar, no te quedes solo con la mensualidad. Fíjate en la tasa, el Costo Anual Total (CAT), las comisiones por apertura, los seguros incluidos y las condiciones para hacer pagos anticipados.
La CONDUSEF es el organismo oficial que puedes consultar para comparar productos financieros y presentar dudas o quejas sobre instituciones. También ayuda entender cómo se mueve el mercado; en este análisis sobre cómo se reparten los créditos hipotecarios en México puedes ver qué bancos tienen más presencia.
Si tienes cuenta en Infonavit, pregunta también por esquemas que combinan tu subcuenta de vivienda con un crédito bancario. Para entender esa parte, revisa cómo funciona el crédito Infonavit.
Preparar tus documentos con tiempo no te garantiza la aprobación, pero sí te pone en la mejor posición para negociar y avanzar rápido. Cuando tengas claro tu presupuesto, entra a propiedades en venta en Monopolio y busca opciones reales que se ajusten a lo que el banco puede prestarte.