El avalúo de tu casa paso a paso: qué revisa el perito y cómo prepararte
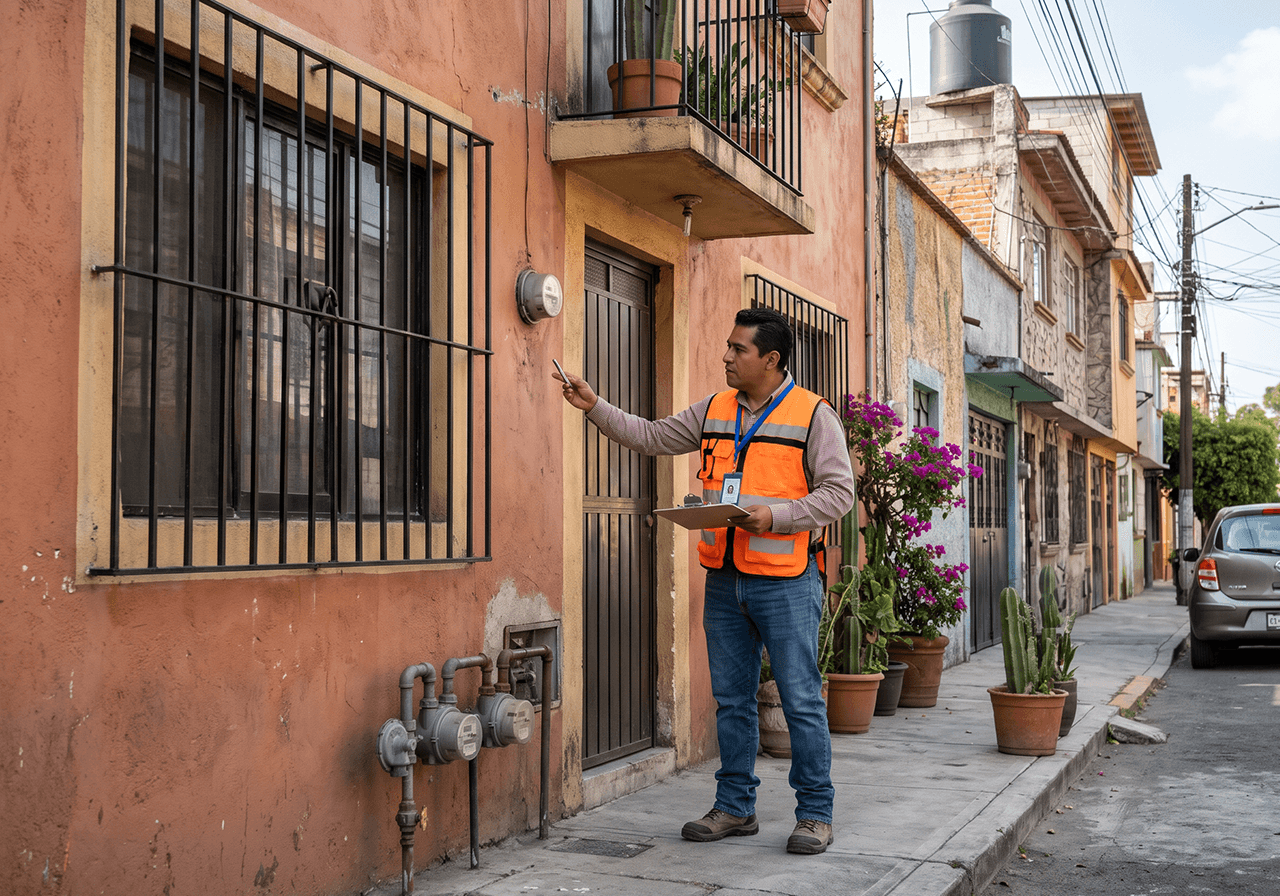
Ya encontraste la casa o el departamento, tu crédito va avanzando y de pronto aparece un paso que pocos explican bien: el avalúo. Es la visita de un especialista que determina cuánto vale la propiedad, y de su resultado depende en buena medida cuánto te prestará el banco o el instituto de vivienda. Si llegas preparado, el trámite fluye; si no, puede retrasar la firma o cambiar tus números.
En esta guía paso a paso te contamos qué es el avalúo, quién lo hace, qué revisa el perito el día de la visita y qué puedes hacer tú para que no haya sorpresas.
Qué es un avalúo y por qué lo pide tu crédito
Un avalúo es un dictamen técnico que estima el valor comercial de un inmueble en un momento determinado. No es la opinión del vendedor ni el precio del anuncio: es un documento elaborado por un profesional que analiza la construcción, el terreno, la ubicación y propiedades comparables de la zona.
Para quien presta el dinero, el avalúo es una garantía. La propiedad que compras queda como respaldo del crédito, así que la institución necesita saber cuánto vale realmente antes de prestarte. Por eso, en un crédito hipotecario el monto que te autorizan suele calcularse sobre el valor que arroja el avalúo y no solo sobre el precio pactado con el vendedor.
Conviene no confundirlo con otros valores que escucharás durante la compra:
- Precio de lista: lo que pide el vendedor en el anuncio. Es un punto de partida para negociar.
- Valor catastral: el que usa el municipio o la alcaldía para calcular el predial. Si quieres profundizar, aquí explicamos la diferencia entre valor catastral y valor de mercado.
- Valor de avalúo: el que determina el perito y que toma como referencia la institución que te presta.
Quién hace el avalúo y quién lo paga
El avalúo para un crédito hipotecario no lo hace cualquier persona. Lo elabora un perito valuador que trabaja para una unidad de valuación autorizada. En México, la regulación de estas unidades para fines de crédito a la vivienda está vinculada a la Sociedad Hipotecaria Federal, donde puedes consultar información oficial sobre el tema.
En la práctica, el banco o el instituto suele indicarte con qué unidades de valuación trabaja, o te asigna una directamente. Si tu crédito es con Infonavit, el propio instituto te orienta sobre cómo solicitarlo dentro del proceso; en nuestro artículo sobre cómo funciona el crédito Infonavit repasamos ese camino completo.
¿Quién paga? En la mayoría de las compras con crédito, el costo del avalúo corre por cuenta del comprador y forma parte de los gastos iniciales de la operación. El monto varía según la institución, la unidad de valuación, el tipo de inmueble y su valor, así que pide la cotización por escrito antes de agendar la visita. Este es uno de esos gastos que no aparecen en el anuncio; en esta nota repasamos otros costos que el precio del anuncio no incluye.
Paso a paso: cómo es el proceso del avalúo
Aunque cada institución tiene sus tiempos, el recorrido suele verse así:
- Solicitud. Una vez que tu crédito tiene una preaprobación y ya elegiste la propiedad, el banco o el instituto te pide iniciar el avalúo, o lo solicita por ti con una unidad de valuación.
- Entrega de documentos. La unidad de valuación te pide papeles del inmueble: escrituras, boleta predial, plano o datos de superficie, entre otros. Más abajo te dejamos la lista.
- Visita al inmueble. El perito acude a la propiedad, la recorre, toma medidas y fotografías, y revisa el entorno. Alguien tiene que abrirle y acompañarlo, normalmente el vendedor o su representante.
- Análisis de comparables. Con lo que observó, el valuador compara la propiedad con otras similares de la zona y aplica los métodos de valuación correspondientes.
- Emisión del dictamen. Se entrega el documento con el valor estimado, que la institución revisa para continuar con tu crédito.
Ten presente que el avalúo tiene una vigencia limitada. Si la firma se retrasa mucho, es posible que te pidan actualizarlo, así que pregunta desde el inicio cuánto tiempo es válido con tu institución.
Qué revisa el perito el día de la visita
La visita no es una inspección para encontrarle defectos a la casa, pero sí es detallada. En términos generales, el valuador observa cuatro grandes bloques:
- Terreno y construcción: superficies, número de niveles, distribución, recámaras, baños y espacios adicionales como cuarto de servicio, estacionamiento o jardín.
- Estado de conservación: humedad, grietas, acabados, instalaciones visibles y el desgaste general según la edad del inmueble.
- Calidad de materiales: pisos, ventanas, cocina, baños y cualquier mejora que eleve o reduzca el valor.
- Entorno urbano: servicios cercanos, vialidades, transporte, equipamiento de la colonia y el tipo de construcciones que la rodean.
Un punto que suele generar sorpresas es la diferencia entre lo que está construido y lo que aparece en los documentos. Si hay una ampliación, un cuarto extra o un nivel que no está registrado, el perito puede no considerarlo igual que la superficie documentada. Antes de ofertar, vale la pena comparar lo que ves en la visita con lo que dicen las escrituras; en esta guía te contamos qué conviene probar en la visita a una propiedad.
Documentos y preparación para que no haya retrasos
Buena parte de los retrasos en un avalúo no vienen de la visita, sino de papeles incompletos. Aunque la lista exacta la define la unidad de valuación, normalmente te pedirán algo como esto:
- Copia de la escritura o título de propiedad del vendedor, con sus datos de inscripción.
- Boleta predial reciente.
- Boleta de agua, cuando aplique.
- Planos o croquis con superficies de terreno y construcción, si existen.
- En departamentos, datos del régimen de condominio e indiviso.
- Datos de contacto de quien abrirá el inmueble para la visita.
Algunas recomendaciones prácticas para el comprador:
- Coordina con el vendedor desde temprano. Él tiene la mayoría de los documentos y es quien abre la puerta. Explícale qué se necesita y por qué.
- Pide que la propiedad esté accesible completa. Si el perito no puede entrar a la azotea, al cuarto de servicio o a una recámara, el dictamen puede quedar incompleto.
- Revisa que los datos coincidan. Nombre del propietario, dirección y superficies deben ser los mismos en escrituras, predial y anuncio.
Si todavía estás armando el expediente de tu crédito, te puede servir nuestro checklist de documentos para pedir un crédito hipotecario.
Qué pasa si el avalúo sale por debajo del precio
Es uno de los escenarios que más preocupa, y tiene solución. Si el valor del avalúo resulta menor que el precio acordado, la institución normalmente calcula tu crédito sobre ese valor más bajo. Eso significa que la diferencia tendrías que cubrirla tú, con un enganche mayor.
Antes de alarmarte, considera estas opciones:
- Renegociar el precio. Un avalúo formal es un argumento sólido frente al vendedor. Muchas veces sirve para ajustar la oferta.
- Aportar más enganche. Si la propiedad te convence y tienes ahorro disponible, puedes cubrir la diferencia.
- Revisar el dictamen. Si notas que se omitió algo, como una superficie documentada o una característica relevante, pregunta a la unidad de valuación cuál es el procedimiento para aclararlo.
- Replantear la compra. Si ninguna de las anteriores funciona, puede ser señal de que el precio no corresponde a lo que ofrece el inmueble.
Lo contrario también puede pasar: que el avalúo salga por encima del precio. En ese caso tu crédito normalmente se calcula sobre el precio de compra, pero es una buena señal de que hiciste una compra razonable.
Para reducir sorpresas, investiga antes de ofertar. Comparar propiedades parecidas en la misma colonia te da una idea de si el precio pedido es razonable. De acuerdo a Monopolio, revisar varios anuncios con características similares es una de las formas más sencillas de detectar un precio fuera de rango; aquí explicamos cómo leer un anuncio inmobiliario con ojo crítico.
El avalúo no tiene por qué ser un obstáculo. Con los documentos en orden, una buena coordinación con el vendedor y una idea clara del valor de la zona, se vuelve un paso más hacia tu nueva casa. Si estás comparando opciones, explora las propiedades en venta en Monopolio y revisa precios, superficies y ubicaciones antes de dar el siguiente paso.