Cómo es el proceso de escrituración cuando compras una casa en México
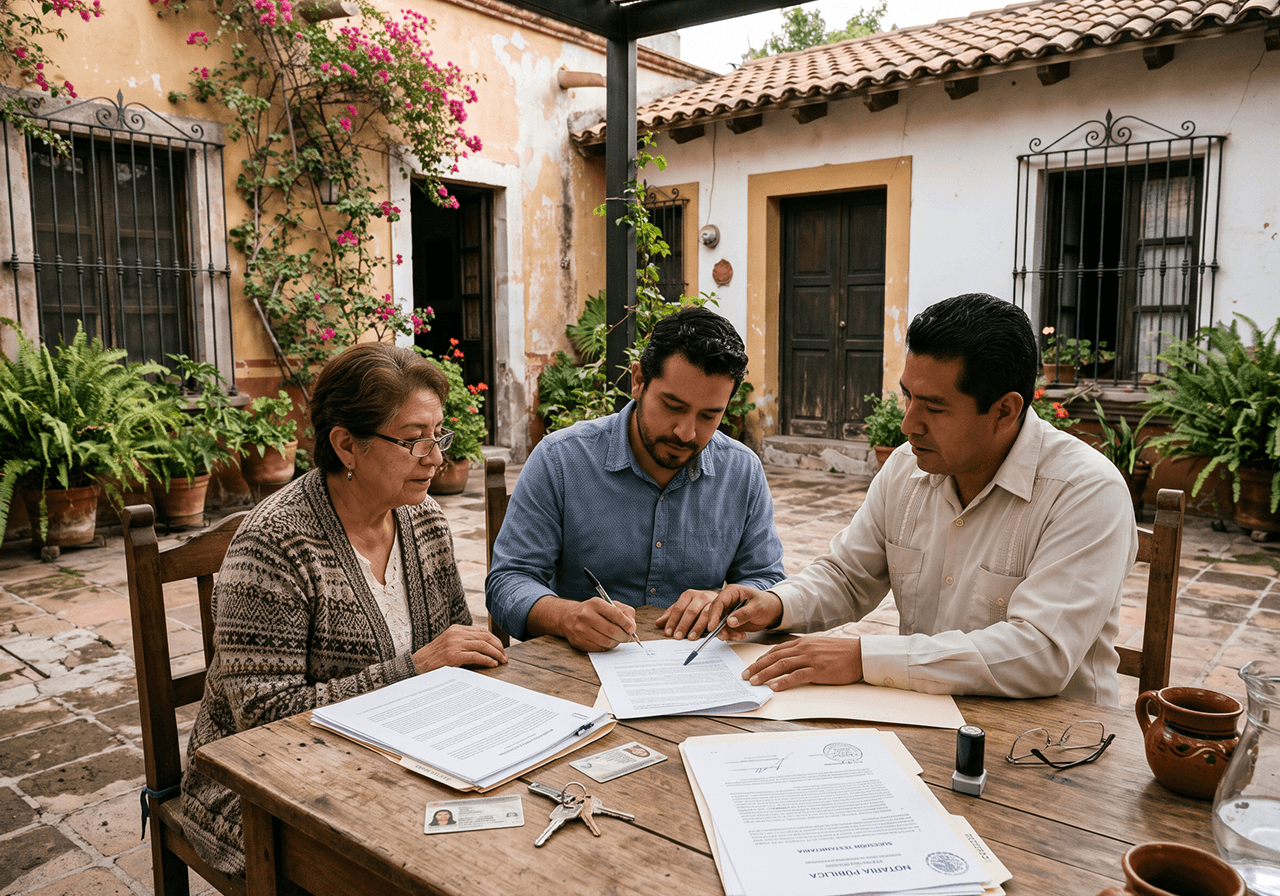
Encontraste la casa, negociaste el precio y ya tienes claro cómo vas a pagarla. Ahora viene la parte que muchos compradores conocen solo de oídas: la escrituración ante notario. Es el paso que convierte un acuerdo entre dos personas en una compraventa formal, con efectos legales frente a todos, y es también el momento en el que se detectan (o se escapan) muchos problemas.
En este artículo te contamos cómo suele desarrollarse el proceso, qué hace el notario en cada etapa, qué documentos te van a pedir y qué conviene preguntar antes de firmar. Los detalles exactos cambian según el estado, el tipo de inmueble y si compras de contado o con crédito, así que tómalo como un mapa general para llegar preparado, no como asesoría legal para tu caso.
Qué es la escritura y por qué no basta con un contrato privado
La escritura pública es el documento que otorga un notario para hacer constar la compraventa de un inmueble. A diferencia de un contrato privado firmado entre comprador y vendedor, la escritura se inscribe en el Registro Público de la Propiedad de la entidad, y esa inscripción es la que permite que la propiedad aparezca a tu nombre frente a terceros.
Un contrato privado puede servir como paso previo, por ejemplo una promesa de compraventa o un apartado, pero por sí solo no te protege igual. Si el vendedor tuviera deudas, embargos u otra operación en curso sobre el mismo inmueble, la falta de una escritura inscrita te deja en una posición mucho más débil. Por eso en una compraventa de vivienda la escrituración no es un trámite opcional: es la forma de asegurar que lo que pagaste realmente es tuyo.
El notario es un profesional del derecho al que el gobierno de cada estado le otorga fe pública. Su papel no es representar a una de las partes, sino revisar que la operación sea legal, que quien vende tenga derecho a hacerlo, que se paguen los impuestos que correspondan y que todo quede registrado correctamente.
El proceso de escrituración paso a paso
Aunque cada notaría tiene su propio ritmo, la secuencia suele parecerse a esta:
- Elección de la notaría. En una compra de contado, comprador y vendedor acuerdan con qué notario trabajar; en la práctica es común que el comprador lo proponga, porque es quien paga la mayor parte de los gastos. Si compras con crédito, la institución que te presta suele trabajar con notarios específicos o pedir que el notario cumpla ciertos requisitos.
- Entrega de documentos. Ambas partes envían a la notaría su identificación y la documentación del inmueble. Más abajo tienes la lista habitual.
- Revisión legal del inmueble. El notario estudia la escritura anterior, solicita al Registro Público un certificado de libertad o existencia de gravámenes y verifica que no haya adeudos de predial ni de agua. Si algo no cuadra, aquí es donde debe salir.
- Avalúo. Se realiza un avalúo del inmueble, que sirve como referencia para calcular impuestos y, si hay crédito, para que el banco o el instituto determinen cuánto prestan. Si quieres entender qué observa el perito, revisa nuestra guía sobre cómo se hace el avalúo de una casa.
- Cálculo de impuestos y gastos. Con la información anterior, la notaría te da un presupuesto de lo que tendrás que pagar: impuestos locales por adquisición del inmueble, derechos de registro, honorarios y gastos de trámites.
- Firma de la escritura. Comprador, vendedor y, en su caso, representantes del banco firman ante el notario. Normalmente en este momento se liquida el precio o se formaliza el pago acordado.
- Inscripción y entrega. Después de la firma, la notaría paga impuestos y derechos, inscribe la escritura en el Registro Público y, cuando termina el trámite, te entrega tu testimonio. Este último paso puede tardar un tiempo variable según la entidad.
Si es tu primera compra y quieres ver cómo encaja la escrituración dentro de todo el recorrido, desde la búsqueda hasta las llaves, te puede servir nuestra guía paso a paso para comprar tu primera casa.
Documentos que normalmente te va a pedir la notaría
Cada notaría tiene su propia lista y puede pedir documentos adicionales según el caso, pero estos son los más comunes.
De parte del vendedor:
- Escritura o título con el que acredita que la propiedad es suya, debidamente inscrito.
- Identificación oficial vigente y, si aplica, acta de matrimonio, porque el régimen matrimonial puede hacer necesaria la firma del cónyuge.
- Boletas o constancias de que el predial y el agua están al corriente.
- Si el inmueble está en condominio, constancia de no adeudo de cuotas de mantenimiento, cuando la entidad o la notaría la pidan.
- Datos fiscales, porque la venta puede generar impuestos para el vendedor que la notaría debe calcular y, en su caso, retener.
De parte del comprador:
- Identificación oficial vigente.
- CURP y constancia de situación fiscal.
- Acta de nacimiento y, si estás casado, acta de matrimonio.
- Comprobante de domicilio.
- Si compras con crédito, la documentación que la institución envía directamente a la notaría.
Si el inmueble está en un edificio o conjunto, vale la pena revisar también el reglamento y la situación del condominio. En nuestro artículo sobre régimen de condominio te explicamos qué mirar.
Cuánto cuesta escriturar y quién paga qué
No hay una cifra única. El costo de escriturar depende de varios factores: el valor del inmueble, el estado donde se ubica (cada entidad fija sus propios impuestos y derechos), los honorarios de la notaría y si la operación incluye un crédito hipotecario, que añade trámites como la constitución de la hipoteca.
Como regla general en México, el comprador cubre la mayor parte de los gastos de escrituración, mientras que al vendedor le corresponden sus propios impuestos por la venta, si los hay, y dejar el inmueble libre de adeudos. Aun así, todo esto puede negociarse y conviene que quede por escrito desde el inicio.
Lo más práctico es pedir una cotización por escrito a más de una notaría antes de decidir, y preguntar qué incluye exactamente: impuestos, derechos de registro, avalúo, certificados y honorarios. Si estás armando tu presupuesto completo, revisa también lo que el precio del anuncio no incluye al comprar una casa, porque la escrituración es solo uno de los gastos que se suman al precio.
Errores comunes que retrasan o complican la escrituración
Muchos atrasos no vienen de la notaría, sino de detalles que se pudieron resolver antes. Estos son algunos de los más frecuentes:
- Entregar el dinero antes de la revisión legal. Pagar una parte importante del precio sin que el notario haya revisado el inmueble te expone si aparece un gravamen o un problema con la titularidad.
- Datos que no coinciden. Un nombre escrito distinto en la escritura anterior y en la identificación, o medidas que no corresponden con lo construido, pueden obligar a hacer correcciones antes de firmar.
- Adeudos olvidados. Predial, agua o cuotas de condominio pendientes frenan el proceso hasta que se liquidan.
- Vendedores que no pueden firmar solos. Si la propiedad es de un matrimonio, de varios hermanos o viene de una herencia sin concluir, todos los que tienen derechos deben participar. Si es tu caso, revisa nuestras preguntas frecuentes sobre herencias y escrituración.
- No leer el proyecto de escritura. La notaría suele compartir un borrador antes de la firma. Leerlo con calma y preguntar todo lo que no entiendas evita sorpresas el día de la cita.
Preguntas que conviene hacerle al notario antes de firmar
El notario está para explicarte la operación, así que aprovecha. Antes del día de la firma pregunta:
- ¿El inmueble está libre de gravámenes y al corriente en sus pagos?
- ¿Qué incluye exactamente la cotización y qué gastos podrían sumarse después?
- ¿Cuál es el plazo estimado para que la escritura quede inscrita y me entreguen el testimonio?
- ¿En qué momento y por qué medio se hace el pago al vendedor?
- ¿Qué pasa si el vendedor no entrega la posesión en la fecha acordada?
Si vas a comprar con un crédito del Infonavit, ten en cuenta que el instituto tiene su propio proceso de titulación y te conviene consultar directamente con el Infonavit la información oficial vigente. En nuestro artículo sobre cómo funciona el crédito Infonavit repasamos los pasos generales.
Antes de escriturar, elige bien la propiedad
La escrituración protege tu compra, pero no puede corregir una mala elección. Un inmueble con la documentación en orden, en una zona que se adapta a tu vida y con un precio razonable hace que todo el proceso fluya mejor. Mientras más claro tengas el historial legal de la propiedad desde el principio, más sencilla será la firma.
Si todavía estás en la etapa de búsqueda, explora casas en venta en Monopolio o amplía tus opciones con propiedades en venta, compara zonas y precios anunciados, y llega a la notaría con una decisión bien pensada.